Pyöräkuormaajan rahoitus: leasing ja osamaksu
Pyöräkuormaajan voi rahoittaa sekä leasingilla että osamaksulla, ja kumpikin tapa sopii uuteen tai käytettyyn koneeseen. Osamaksussa yritys omistaa kuormaajan heti ja maksaa sen pois kuukausierissä, leasingissa kone on vuokralla sovitun ajan ja jäännösarvo ratkeaa sopimuksen päättyessä. Rahoitettava kone toimii yleensä itse vakuutena, kunhan siinä on tunnistetiedot ja vakuusarvoa. Sopimuskausi on tavallisesti 12-72 kuukautta, ja sama rahoitus koskee myös kurottajia ja pienkuormaajia.
Sisällys
- Ydinkohdat
- Mikä pyöräkuormaaja on, ja miten se eroaa kurottajasta?
- Sopiiko pyöräkuormaajaan paremmin leasing vai osamaksu?
- Miten pyöräkuormaajan rahoitus haetaan käytännössä?
- Rahoitetaanko käytettyjä pyöräkuormaajia ja kurottajia?
- Voiko kauhat ja muut lisälaitteet rahoittaa koneen mukana?
- Miksi pyöräkuormaajan käyttöaste kannattaa pitää korkeana ympäri vuoden?
- Yhteenveto
- Usein kysytyt kysymykset
- Aiheesta lisää
Ydinkohdat
| Aihe | Näin se toimii pyöräkuormaajan rahoituksessa |
|---|---|
| Rahoitusmuoto | Leasing ja osamaksu käyvät molemmat, sopimuskausi tavallisesti 12-72 kuukautta. |
| Uusi vai käytetty | Rahoitus koskee sekä uusia että käytettyjä koneita, myös yrittäjien välisiä kauppoja ja ulkomailta tuotuja koneita. |
| Kurottajat ja pienkuormaajat | Sama malli ulottuu telakurottajiin, pienkuormaajiin ja isompiin louhosluokan koneisiin. |
| Vakuus | Kone toimii pääsääntöisesti itse vakuutena, kunhan siinä on tunnistetiedot ja vakuusarvoa. |
| Lisälaitteet | Kauhat, haarukat ja muut varusteet voidaan usein rahoittaa samassa sopimuksessa peruskoneen kanssa. |
Mikä pyöräkuormaaja on, ja miten se eroaa kurottajasta?
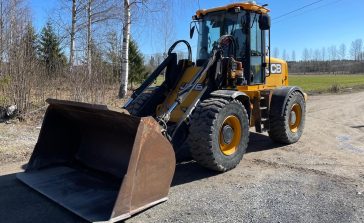
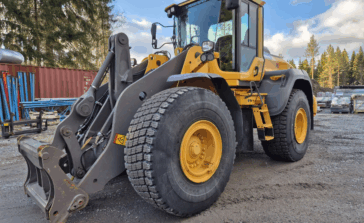
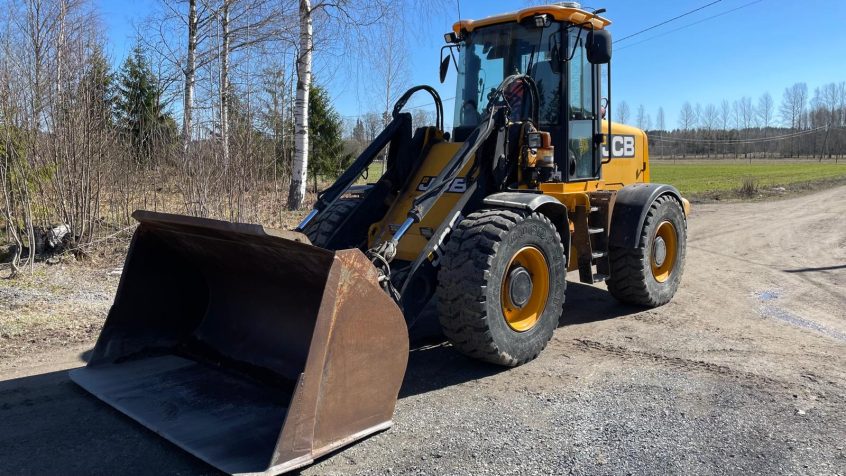
Pyöräkuormaaja on pyörillä kulkeva työkone, jonka etuosassa on kauha tai muu lisälaite materiaalin siirtoon, lastaukseen ja kuormaukseen. Kokoluokka vaihtelee pienestä pihakäyttöön sopivasta pienkuormaajasta aina louhoksilla ja satamissa käytettäviin suuriin koneisiin, joiden operointipaino nousee kymmeniin tonneihin. Maarakennusala on yksi niistä toimialoista, joissa pyöräkuormaajat ja kurottajat ovat päivittäisessä käytössä kaivinkoneiden rinnalla.
Pienimmät pyöräkuormaajat, usein pienkuormaajiksi kutsutut, sopivat kapeisiin tiloihin kuten varastoihin, karjatiloille tai taajama-alueiden kunnossapitoon. Keskikokoiset koneet ovat yleisimpiä maarakennustyömailla ja kiinteistöhuollossa, kun taas suurimmat louhosluokan pyöräkuormaajat liikuttavat kiveä ja maa-ainesta louhoksilla ja satamissa suurina erinä. Sama rahoitusperiaate kattaa koko kokoluokan ääripäästä toiseen, eikä koneen tarvitse olla tietynkokoinen päästäkseen rahoituksen piiriin.
Kurottaja muistuttaa toiminnaltaan pyöräkuormaajaa, mutta sen tunnusmerkki on teleskooppipuomi, jolla lisälaite ulottuu korkeammalle ja kauemmas kuin kuormaajan kiinteä nostovarsi. Käytännössä moni yritys tarvitsee molempia: kuormaaja liikuttaa materiaalia nopeasti, kurottaja nostaa ja siirtää tarkemmin korkealle tai ahtaaseen paikkaan. Osa yrityksistä valitsee kurottajan yksinään, jos työmaan tilat ovat ahtaat eikä perinteiselle pyöräkuormaajalle ole tilaa kääntyä.
Rahoituksen kannalta ero ei ole merkittävä. Molemmat ovat vakuusarvollisia työkoneita, joille löytyy sekä leasing- että osamaksurahoitusta samoin ehdoin, kokoluokasta riippumatta.
Sopiiko pyöräkuormaajaan paremmin leasing vai osamaksu?
Osamaksussa yritys omistaa koneen heti kaupanteon jälkeen. Velka näkyy taseessa ja lyhenee kuukausittain, ja kone itse toimii vakuutena ilman erillistä pantin tarvetta. Käsiraha on tyypillisesti alkaen 10 prosenttia, useimmiten noin viidenneksen luokkaa hankintahinnasta, ja vanha kone kelpaa käsirahaksi. Kirjanpidossa osamaksulla ostetusta koneesta tehdään normaali menojäännöspoisto, enintään 25 prosenttia vuodessa.
Leasingissa kone pysyy vuokralla eikä näy yrityksen taseessa velkana, ja vuokra on kokonaisuudessaan vähennyskelpoinen kulu. Sopimuksen päätteeksi sovitaan jäännösarvo, joka voi olla 1-60 prosenttia hankintahinnasta tapauskohtaisesti. Yritys voi tuolloin lunastaa koneen, hankkia sille ulkopuolisen ostajan tai vaihtaa uuteen. Jos ulkopuolinen ostaja maksaa jäännösarvoa enemmän, erotus palautetaan vuokranpalautuksena.
Kumpi kannattaa valita, riippuu siitä, halutaanko kone omaan taseeseen ja kuinka paljon käteistä alkupanokseen on käytettävissä. Esimerkiksi 90 000 euron pyöräkuormaajassa 20 prosentin käsiraha tarkoittaisi noin 18 000 euron alkupanosta osamaksussa, kun taas leasingissa ensimmäinen erä voidaan sopia tapauskohtaisesti pienemmäksi tai kokonaan ilman suurempaa alkuerää.
Molemmissa rahoitusmuodoissa arvonlisävero sisältyy kuukausierään tai kauppahintaan, ja se on vähennyskelpoinen, kun kone on arvonlisäverollisessa käytössä. Tarkempi ALV-käsittely eroaa hieman leasingin ja osamaksun välillä, joten se kannattaa käydä läpi kirjanpitäjän kanssa ennen kuin sopimusta allekirjoittaa.
| Ominaisuus | Leasing | Osamaksu |
|---|---|---|
| Omistus sopimusaikana | Rahoitusyhtiöllä, kone vuokralla | Yrityksellä heti kaupanteosta |
| Näkyminen taseessa | Ei näy velkana | Näkyy velkana, lyhenee kuukausittain |
| Alkupanos | Tapauskohtainen, voi olla pieni | Käsiraha alkaen 10 %, yleensä n. 20 % |
| Sopimuksen lopussa | Lunastus, myynti tai vaihto jäännösarvon mukaan | Kone on jo omaa omaisuutta |
Pienelle, vasta toimintansa aloittaneelle maarakennusyritykselle osamaksu voi tuntua turvallisemmalta ratkaisulta, koska kone on heti omaa omaisuutta eikä sen tarvitse huolehtia jäännösarvon lunastuksesta. Isommalle, kalustoa säännöllisesti uusivalle urakoitsijalle leasing taas voi olla joustavampi vaihtoehto, koska konetta ei tarvitse myydä itse sopimuskauden päättyessä.
Leasing toimii vastaavalla tavalla muissakin työkoneissa, joten samat periaatteet pätevät koko kalustoon konetyypistä riippumatta.
Miten pyöräkuormaajan rahoitus haetaan käytännössä?
Hakeminen alkaa yhteydenotolla, jonka voi tehdä puhelimitse, sähköpostilla tai verkkolomakkeella. Tämän jälkeen käydään läpi yrityksen taloustiedot, mutta yhtä lailla keskustellaan siitä, mihin kone tulee ja mikä on yrityksen tilanne juuri nyt. Numerot eivät aina kerro koko totuutta, ja tausta vaikuttaa siihen, miten hakemus esitetään rahoittajille.
Keskustelun perusteella suositellaan sopivaa rahoitusmuotoa ja sopimusaikaa, mutta lopullisen päätöksen tekee aina yritys itse. Kun luottohakemus on lähetetty ja luottopäätös saatu, asiakkaalle lähetetään rahoituslaskelma, joka käydään yhdessä läpi ennen kuin mihinkään sitoudutaan. Jos päädytään tarjottuun rahoitukseen, kone vakuutetaan ja tarvittaessa rekisteröidään ennen luovutusta.
Hakemusta kannattaa valmistella etukäteen kokoamalla perustiedot yrityksestä ja koneesta: viimeisin tilinpäätös, tiedot hankittavasta pyöräkuormaajasta tai kurottajasta sekä mahdolliset urakka- tai tilaussopimukset, jotka kertovat tulevasta työkuormasta. Mitä selkeämmin hakemuksessa näkyy, mihin konetta käytetään ja millainen tilauskanta yrityksellä on, sitä paremmin rahoittaja pystyy arvioimaan kokonaisuutta pelkkien lukujen sijaan.
Esimerkiksi Aari Rahoitus toimii tässä välittäjänä: se kilpailuttaa hakemuksen usealla rahoitusyhtiöllä ja pankilla saman pöydän ääressä, jolloin yrittäjän ei tarvitse soitella jokaiselle rahoittajalle erikseen. Jos päätös on kielteinen, käydään läpi todennäköisiä syitä ja mietitään yhdessä, millä askelilla hankinta voisi onnistua myöhemmin.
Rahoitetaanko käytettyjä pyöräkuormaajia ja kurottajia?
Kyllä. Käytetty pyöräkuormaaja tai kurottaja rahoitetaan samoilla periaatteilla kuin uusikin, kunhan koneessa on tunnistetiedot ja se täyttää vakuusarvon vaatimukset. Tämä koskee myös koneita, jotka ostetaan suoraan toiselta yrittäjältä ilman konekauppiasta väliin, sekä ulkomailta tuotuja koneita. Näissä tapauksissa myyjän taustat selvitetään huolellisesti, jotta kauppa on turvallinen molemmille osapuolille.
Ostokanava vaihtelee: kone voidaan hankkia konekauppiaalta, suoraan toiselta yrittäjältä tai huutokaupasta. Jokaisessa tapauksessa rahoittaja arvioi ensisijaisesti koneen kuntoa, ikää ja vakuusarvoa. Ostokanavalla on arvioinnissa selvästi pienempi merkitys. Hyvin vanha tai paljon käytetty kone voi silti vaatia tarkempaa selvitystä ennen kuin rahoitus voidaan vahvistaa.
Vanha kone kelpaa usein osan hinnasta kattavaksi vaihtokoneeksi, oli kyse sitten osamaksun käsirahasta tai leasingin ensimmäisestä erästä. Jos vaihtokoneessa on vielä maksamatonta velkaa, se pitää selvittää ennen kuin sen arvo voidaan käyttää uuden hankinnan rahoituksessa.
Voiko kauhat ja muut lisälaitteet rahoittaa koneen mukana?
Lisälaitteet, kuten kauhat, haarukat, lumilinko tai pyörittäjä, ovat monelle pyöräkuormaajan tai kurottajan omistajalle yhtä tärkeitä kuin itse peruskone. Ne voidaan usein rahoittaa samassa sopimuksessa peruskoneen kanssa, tai omana erillisenä sopimuksenaan, jos hankinta ajoittuu eri hetkeen.
Käytännön esimerkki: jos yritys hankkii pyöräkuormaajan lisäksi lumilingon talvikäyttöön ja pyörittäjän kesäkäyttöön, molemmat voidaan usein niputtaa saman rahoitussopimuksen alle, jolloin kuukausierä kattaa koko kokonaisuuden yhdellä kertaa erillisten laskujen sijaan.
Ratkaiseva vaatimus on sama kuin koneillakin: rahoitettavalla lisälaitteella pitää olla vakuusarvoa ja tunnistetiedot. Hyvin halpoja tai nopeasti kuluvia varusteita ei aina kannata yrittää rahoittaa erikseen, koska niiden vakuusarvo jää pieneksi jo lyhyen käytön jälkeen.
Miksi pyöräkuormaajan käyttöaste kannattaa pitää korkeana ympäri vuoden?
Toisin kuin monet kausiluonteiset koneet, esimerkiksi metsäkoneet tai osa maatalouskalustosta, pyöräkuormaaja ja kurottaja ovat tyypillisesti käytössä lähes ympäri vuoden. Maarakennustyömaat, varastot, kierrätyslaitokset ja satamat tarvitsevat koneen liikuttelua talvellakin, mikä tekee investoinnin kannattavuudesta erilaisen laskun kuin selvästi kausittaisessa käytössä olevalle kalustolle. Esimerkiksi satama-alueella pyöräkuormaaja saattaa olla käytössä useammassa vuorossa peräkkäin, kun taas rakennustyömaalla käyttö painottuu virka-aikaan mutta jatkuu läpi vuoden sääolosuhteista riippumatta.
Tämä kannattaa ottaa huomioon jo rahoitusta suunnitellessa. Kun kone on käytössä tasaisesti, kiinteä kuukausierä on helpompi sovittaa kassavirtaan kuin koneella, jonka tuotto keskittyy muutamaan kuukauteen vuodessa. Tasainen käyttö vaikuttaa myös siihen, kannattaako sopimuskausi valita lyhyemmäksi vai pidemmäksi: kone, joka on jatkuvasti töissä, ehtii tuottaa kassavirtaa koko sopimuskauden ajan, mikä tekee pidemmästäkin sopimuksesta helpommin hallittavan kuin koneelle, jonka käyttö painottuu vain muutamaan kuukauteen vuodessa.
Poikkeuksen tekevät yritykset, joilla pyöräkuormaaja on varakone tai sitä käytetään vain tiettyihin urakoihin. Tällöin sopimuskauden ja maksuerien mitoitus kannattaa suunnitella tarkemmin yhdessä rahoittajan kanssa, jotta erät vastaavat todellista käyttöastetta.
Yhteenveto
Pyöräkuormaajan ja kurottajan rahoitus toimii samoilla periaatteilla riippumatta koneen koosta tai iästä. Leasing ja osamaksu ovat molemmat käytössä, ja valinta riippuu siitä, halutaanko kone omaan taseeseen ja kuinka paljon alkupanokseen on käteistä käytettävissä. Käytetyt koneet, yrittäjien väliset kaupat ja ulkomailta tuodut koneet rahoitetaan samoin periaattein kuin uudet, kunhan kone täyttää vakuusarvon ja tunnistetietojen vaatimukset. Myös lisälaitteet saa usein mukaan samaan sopimukseen.
Jos konehankinta on ajankohtainen, kannattaa kysyä rahoitusta ennen kuin sopiva kone löytyy, jotta neuvotteluasema kaupoissa on vahvempi. Aari Rahoitukselta saat henkilökohtaista palvelua ja kilpailutuksen usealta rahoittajalta ilman, että se maksaa sinulle mitään. Jätä yhteydenottopyyntö, niin käydään konehankintasi yhdessä läpi.
Usein kysytyt kysymykset
Mistä saa leasingin työkoneelle, kun pyöräkuormaaja tarvitaan käyttöön jo ensi kuussa?
Leasingiä työkoneelle saa ottamalla yhteyttä rahoituksen välittäjään tai suoraan rahoitusyhtiöön mahdollisimman pian, koska taustaselvitys, luottopäätös ja laskelman läpikäynti vievät oman aikansa. Mitä aikaisemmin prosessi käynnistyy, sitä paremmin aikataulu ehditään sovittaa koneen toimitukseen. Silloin kun kone on jo tiedossa ja myyjä valmis, hakemus ja laskelma voidaan usein hoitaa rinnakkain koneen muun kaupanteon kanssa.
Sopiiko pyöräkuormaajaan paremmin leasing vai osamaksu?
Valinta riippuu yrityksen tilanteesta. Osamaksu sopii, jos kone halutaan omaksi heti ja taseeseen näkyväksi omaisuudeksi. Leasing sopii, jos kone halutaan pitää poissa taseesta ja alkupanos halutaan pitää pienenä. Jos yritys suunnittelee koneen vaihtoa muutaman vuoden välein, leasingin jäännösarvomalli istuu usein tähän rytmiin paremmin kuin osamaksun omistusmalli.
Rahoitetaanko myös kurottajia ja pienkuormaajia?
Kyllä, sama rahoitusmalli kattaa sekä isot louhosluokan pyöräkuormaajat että pienemmät pihakäyttöön tarkoitetut pienkuormaajat ja kurottajat. Ratkaisevinta ovat koneen vakuusarvo ja tunnistetiedot, ja kokoluokan merkitys on pieni. Hyvin vanhat tai erikoisrakenteiset koneet saatetaan joutua arvioimaan tarkemmin tapauskohtaisesti ennen kuin rahoitus voidaan vahvistaa.
Käykö pyöräkuormaaja itse rahoituksen vakuudeksi?
Yleensä kyllä. Rahoitettavan koneen edellytetään olevan vakuusarvollinen ja siinä on oltava tunnistetiedot, kuten runkonumero tai valmistenumero, minkä jälkeen erillistä lisävakuutta ei useinkaan tarvita. Jos koneen kunto, ikä tai jälleenmyyntiarvo herättävät epäilyksiä, rahoittaja voi pyytää lisäselvitystä tai harkita vakuusjärjestelyä tapauskohtaisesti.
Voiko ulkomailta ostetun pyöräkuormaajan rahoittaa suomalaiselle yritykselle?
Kyllä, suomalainen yritys voi hakea rahoitusta ulkomailta ostettavalle koneelle, kunhan ostaja itse on suomalainen yritys. Myyjän taustat selvitetään tavallista tarkemmin ja kauppa pyritään tekemään mahdollisimman turvalliseksi molemmille osapuolille. Toisin päin tämä ei kuitenkaan toimi: ulkomaista yritystä ei voida rahoittaa, vaikka kone sijaitsisikin Suomessa.
Rahoitetaanko myös lisälaitteita, kuten kauhoja ja haarukoita, pyöräkuormaajan mukana?
Kyllä, lisälaitteet voidaan usein sisällyttää samaan rahoitussopimukseen peruskoneen kanssa, jos niillä on vakuusarvoa ja tunnistetiedot. Hyvin edulliset tai nopeasti kuluvat varusteet kannattaa yleensä maksaa suoraan, koska niiden rahoittaminen erillisenä sopimuksena ei useinkaan ole järkevää pienen hankintahinnan vuoksi.