Lisälaitteiden rahoitus: kauhat, kourat ja muut työlaitteet
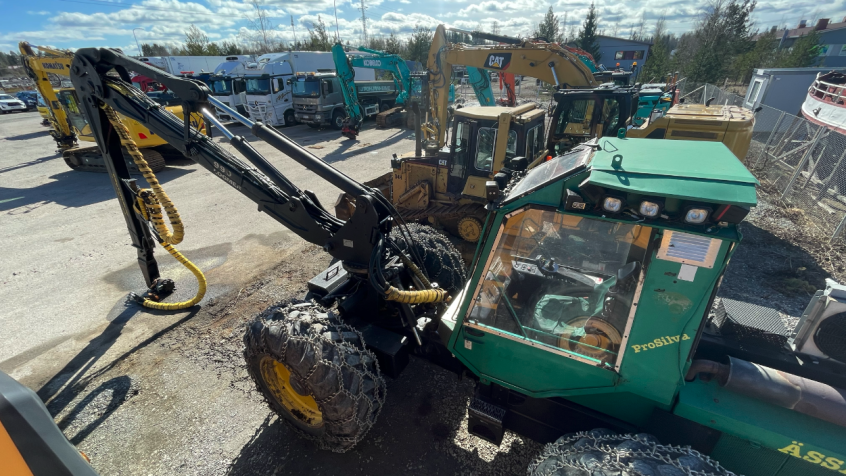
Lisälaitteen, kuten kauhan, kouran tai pyörittäjän, voi rahoittaa samalla tavalla kuin itse konetta: leasingilla tai osamaksulla, joko osana peruskoneen rahoitussopimusta tai omana erillisenä sopimuksenaan. Ratkaisevaa on laitteen vakuusarvo ja tunnistettavuus, ja rahoitusyhtiö arvioi lisälaitetta samoin perustein kuin peruskonetta. Sopimuskauden pituus vaihtelee tapauskohtaisesti sen mukaan, minkälaisesta laitteesta on kyse ja hankitaanko se koneen mukana vai myöhemmin erikseen.
Sisällys
- Ydinkohdat
- Mitä lisälaitteiden rahoitus tarkoittaa?
- Voiko lisälaitteen rahoittaa ilman peruskonetta?
- Mitä vaatimuksia rahoitettavalle lisälaitteelle on?
- Kannattaako lisälaite rahoittaa samassa sopimuksessa koneen kanssa vai erikseen?
- Sopiiko lisälaitteelle paremmin leasing vai osamaksu?
- Voiko käytetyn lisälaitteen rahoittaa?
- Miten lisälaitteen rahoitushakemus etenee käytännössä?
- Yhteenveto
- Usein kysytyt kysymykset
- Aiheesta lisää
Ydinkohdat
Tähän tiivistettynä ne asiat, jotka useimmin mietityttävät lisälaitteen rahoitusta harkitsevaa yrittäjää.
| Kysymys | Lyhyt vastaus |
|---|---|
| Tarvitaanko peruskone rahoituksen ehtona? | Ei välttämättä. Lisälaitteen voi rahoittaa myös erikseen, jos sillä on riittävä vakuusarvo. |
| Mitä laitteelta vaaditaan? | Vakuusarvo ja yksilöivät tunnistetiedot, esimerkiksi valmiste- tai sarjanumero. |
| Mitä rahoitusmuotoja on tarjolla? | Leasing ja osamaksu, sopimuskausi sovitaan tapauskohtaisesti. |
| Voiko käytetyn laitteen rahoittaa? | Kyllä, jos laitteen alkuperä ja kunto pystytään selvittämään. |
| Kannattaako yhdistää peruskoneen kanssa? | Usein käytännöllisintä samaan aikaan hankittaessa, mutta ei pakollista. |
Mitä lisälaitteiden rahoitus tarkoittaa?
Lisälaitteiden rahoitus tarkoittaa työkoneeseen liitettävän varusteen hankinnan rahoittamista leasingilla tai osamaksulla, samalla logiikalla kuin itse konetta rahoitetaan. Rahoitus voi kohdistua pelkkään laitteeseen tai koko konekokonaisuuteen, kone ja lisälaite yhdessä.
Millainen laite on kyseessä, riippuu pitkälti toimialasta:
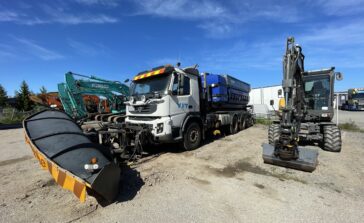
- Maanrakennus: kaivinkoneen kauhat kuten peruskauha, kallistuva kauha ja seulakauha, sekä murskaimet ja hydrauliset vasarat
- Kuljetusala: nostolaitteet, pyörittäjät ja ajoneuvoihin asennettavat varusteet
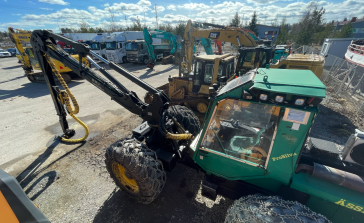
- Metsäkoneurakointi: hakkuupäät, kourat ja vinssit
- Maatalous: etukuormaajan kauhat, paalipihdit ja lumilingot
Aari Rahoitus kilpailuttaa lisälaitteiden rahoituksen usealta rahoittajalta puolestasi kaikilla näillä neljällä päätoimialalla, aivan kuten peruskoneidenkin kohdalla: käytössä ovat leasing ja osamaksu.
Monelle yrittäjälle tulee yllätyksenä, että lisälaitteen hinta voi olla merkittävä osa koko konehankintaa. Esimerkiksi metsäkoneen hakkuupää tai kaivinkoneen erikoiskauha voi maksaa lähes yhtä paljon kuin pienempi työkone, ja siksi sen rahoitus kannattaa suunnitella yhtä huolellisesti kuin peruskoneenkin. Pienemmät ja edullisemmat varusteet, kuten perinteinen kauha tai kevyt kuormauslaite, taas jäävät usein kokoluokaltaan sen verran vaatimattomiksi, että käteisosto voi olla yksinkertaisempi ratkaisu.
Voiko lisälaitteen rahoittaa ilman peruskonetta?
Kyllä. Lisälaitteen voi rahoittaa myös silloin, kun peruskone on hankittu jo aiemmin tai sitä ei rahoiteta lainkaan. Ratkaisu tehdään tapauskohtaisesti, ja edellytys on sama kuin koneellekin: laitteella on oltava riittävä vakuusarvo ja yksilöivät tunnistetiedot.
Käytännössä tämä tarkoittaa, että esimerkiksi kaivinkoneeseen liitettävä hydraulinen vasara tai metsäkoneen hakkuupää täyttää vaatimukset yhtä hyvin yksinään kuin osana isompaa konekauppaa. Esimerkiksi 25 000 euron hintainen pyörittäjä 36 kuukauden sopimuksella on tyypillinen laskuesimerkki, jonka voi ajaa rahoituslaskurilla suuntaa antavasti.
Sen sijaan hyvin edullisia tai nopeasti kuluvia lisävarusteita ei yleensä kannata rahoittaa erikseen: rahoituksen käsittely vie oman aikansa suhteessa hankintahintaan, ja moni yrittäjä maksaa ne suoraan kassasta.
Erillinen rahoitus on tyypillisin ratkaisu kahdessa tilanteessa. Ensin, kun jo olemassa olevaan koneeseen halutaan uusi ominaisuus, esimerkiksi toinen kauhamalli erilaiseen maalajiin tai pyörittäjä vanhaan kaivinkoneeseen, jonka alkuperäinen rahoitus on jo maksettu loppuun. Toiseksi, kun rikkoutunut tai kulunut laite pitää korvata nopeasti eikä koko koneen rahoitusta haluta avata uudelleen. Molemmissa tapauksissa lisälaite käsitellään omana, itsenäisenä rahoituskohteenaan. Lue lisää peruskoneen rahoituksesta esimerkiksi kaivinkoneen tai metsäkoneen rahoituksesta.
Mitä vaatimuksia rahoitettavalle lisälaitteelle on?
Rahoitettavalta lisälaitteelta vaaditaan kaksi asiaa: vakuusarvo ja tunnistetiedot. Vakuusarvo tarkoittaa, että laitteella on todellista jälleenmyyntiarvoa markkinoilla. Tunnistetiedoilla tarkoitetaan yksilöivää valmiste- tai sarjanumeroa, jonka avulla laite voidaan tunnistaa ja jäljittää.
Useimmat tehdasvalmisteiset lisälaitteet täyttävät nämä vaatimukset suoraan: kauhoissa, kourissa ja pyörittäjissä on valmistajan kilpi ja sarjanumero, aivan kuten itse koneessa. Sen sijaan itse valmistetut tai voimakkaasti muunnellut laitteet, joille ei löydy alkuperäistä valmistajatietoa, ovat hankalampia rahoittaa. Sama koskee hyvin kuluneita osia, joiden jälleenmyyntiarvoa on vaikea arvioida.
Nämä vaatimukset ovat samat kuin leasingrahoituksessa yleensä: rahoitettavien koneiden ja laitteiden on oltava vakuusarvollisia, ja niissä on oltava tunnistetiedot.
Käytännössä vakuusarvo arvioidaan laitteen iän, kunnon ja jälkimarkkinoiden perusteella, samaan tapaan kuin peruskoneellekin tehdään. Kulutusosat, kuten kauhan piikit, terät tai murskaimen leukojen vaihtopalat, eivät yleensä täytä vaatimuksia lainkaan, koska niiden käyttöikä on lyhyt ja jälleenmyyntiarvo olematon jo muutaman käyttökuukauden jälkeen. Ne ostetaan tavallisesti suoraan huoltokuluna osana koneen normaalia käyttöä.
Kannattaako lisälaite rahoittaa samassa sopimuksessa koneen kanssa vai erikseen?
Molemmat tavat ovat mahdollisia, ja valinta riippuu ennen kaikkea ajoituksesta. Kun kone ja lisälaite hankitaan samaan aikaan, ne on useimmiten järkevintä niputtaa samaan sopimukseen. Kun lisälaite hankitaan myöhemmin jo käytössä olevaan koneeseen, sille kannattaa yleensä hakea oma erillinen rahoitus.
| Samassa sopimuksessa koneen kanssa | Erillinen rahoitus | |
|---|---|---|
| Sopimusten määrä | Yksi yhteinen sopimus | Oma sopimus laitteelle |
| Sopii parhaiten | Kone ja laite hankitaan samaan aikaan | Laite hankitaan myöhemmin jo käytössä olevaan koneeseen |
| Vakuusarviointi | Kone ja laite arvioidaan yhdessä | Laitteen oman vakuusarvon on riitettävä yksinään |
| Sopimuskaudet | Sama kausi molemmille | Voi olla eri pituinen kuin koneen sopimus |
Yhdistäminen kannattaa erityisesti silloin, kun laite on olennainen osa konekauppaa alusta asti, esimerkiksi kun kaivinkone tilataan valmiiksi tietyllä kauhavalikoimalla. Jälkikäteen hankittava laite taas ei koske peruskoneen alkuperäistä sopimusta millään tavalla, koska se rahoitetaan omana kokonaisuutenaan.
Kannattaa huomioida myös hallinnollinen puoli: yksi yhteinen sopimus tarkoittaa yhtä kuukausierää ja yhtä eräpäivää, mikä helpottaa budjetointia. Erilliset sopimukset taas antavat joustavuutta, jos koneen ja laitteen käyttöikä tai käyttötarkoitus eroaa toisistaan merkittävästi, esimerkiksi kun peruskone on tarkoitus vaihtaa muutaman vuoden välein mutta laite halutaan pitää käytössä pidempään.
Sopiiko lisälaitteelle paremmin leasing vai osamaksu?
Molemmat rahoitusmuodot toimivat myös lisälaitteille. Osamaksussa yritys omistaa laitteen heti ensimmäisestä maksuerästä lähtien, ja laite itsessään toimii vakuutena. Leasingissa laite pysyy rahoitusyhtiön omistuksessa sopimuskauden ajan, vuokra on kokonaan vähennyskelpoinen kulu, eikä laite näy taseessa velkana.
Pienempien ja edullisempien lisälaitteiden kohdalla osamaksu on usein yksinkertaisempi valinta: laitteen jäännösarvon miettiminen sopimuskauden lopussa tuntuu turhalta, kun kyse on esimerkiksi kauhasta tai pihdeistä. Isompien ja kalliimpien laitteiden, kuten hakkuupäiden tai raskaiden murskainten, kohdalla leasing voi olla houkutteleva vaihtoehto varsinkin, jos koko konekauppa muutenkin rahoitetaan leasingilla.
Osamaksulla ostettu lisälaite kuuluu koneen tavoin normaalin poisto-oikeuden piiriin, jossa irtaimen käyttöomaisuuden menojäännöspoisto on enintään 25 prosenttia vuodessa. Hankintahinnan sisältämä 25,5 prosentin arvonlisävero on yleensä vähennyskelpoinen, kun laite on arvonlisäverollisessa käytössä. Tarkemman vertailun rahoitusmuotojen välillä löydät osamaksurahoituksen esittelysivulta. Tarkan laskelman antaa aina henkilökunta.
Yksinkertainen tapa hahmottaa valintaa: mieti, kuinka usein aiot vaihtaa laitteen. Jos vaihdat lisälaitetta säännöllisesti, esimerkiksi kauhaa eri työmaiden mukaan, osamaksun suora omistus voi tuntua turhalta jäännösarvokeskustelulta. Jos taas laite pysyy pitkään samana isompana investointina, leasingin tasapoisto ja kevyempi tase voivat sopia paremmin yrityksen kokonaisrahoitukseen.
Voiko käytetyn lisälaitteen rahoittaa?
Kyllä, käytetyn lisälaitteen voi rahoittaa, kunhan sen alkuperä ja kunto pystytään selvittämään. Tämä pätee yhtä lailla dealerilta ostettuun laitteeseen kuin toiselta yrittäjältä tai huutokaupasta hankittuun laitteeseen.
Käytännössä myyjän taustat ja laitteen historia käydään läpi ennen rahoituspäätöstä, aivan kuten käytetyn koneenkin kohdalla. Poikkeus: laitteet, joiden aiempaa käyttöhistoriaa ei pystytä luotettavasti todentamaan, esimerkiksi ilman huoltokirjaa myydyt osat tuntemattomalta myyjältä, ovat huomattavasti vaikeampia rahoittaa, koska vakuusarvon arviointi jää epävarmaksi.
Ostokanava vaihtelee: laite voidaan hankkia konekauppiaalta, suoraan toiselta yrittäjältä tai huutokaupasta. Jokaisessa tapauksessa rahoittaja arvioi ensisijaisesti laitteen kuntoa, ikää ja vakuusarvoa, riippumatta ostokanavasta. Yrittäjien välinen kauppa on yleinen tapa hankkia esimerkiksi hyväkuntoinen käytetty kauha tai koura, ja se rahoitetaan samoin periaattein kuin dealerilta ostettukin laite.
Lue lisää aiheesta käytetyn koneen rahoitus -oppaasta, joka käsittelee samaa periaatetta laajemmin koko konekaupan osalta.
Miten lisälaitteen rahoitushakemus etenee käytännössä?
Hakuprosessi etenee samalla tavalla kuin koneenkin rahoituksessa. Ensin otetaan yhteyttä ja kerrotaan, mistä laitteesta ja mihin käyttöön on kyse. Sen jälkeen käydään läpi yrityksen tilanne ja tarve, ja tämän perusteella suositellaan sopivaa rahoitusmuotoa ja sopimusaikaa. Luottohakemuksen ja -päätöksen jälkeen lähetetään rahoituslaskelma, joka käydään yhdessä läpi ennen sopimuksen allekirjoittamista.
Hakemusta kannattaa valmistella etukäteen kokoamalla perustiedot laitteesta: myyjän tarjous tai kauppakirja, laitteen valmiste- ja sarjanumero sekä tieto siitä, mihin koneeseen laite on tarkoitus liittää. Jos laite hankitaan yhdessä koneen kanssa, samat tiedot kootaan luonnollisesti molemmista kerralla, jolloin koko hankinta käsitellään yhtenä kokonaisuutena.
Jos hakemus on hankala, esimerkiksi laitteen tunnistetiedot ovat puutteelliset tai kyse on hyvin erikoisesta varusteesta, siitä kerrotaan suoraan ja mietitään yhdessä, miten asia voisi edetä. Yksi käytännön vinkki kannattaa muistaa etukäteen: jos laite hankitaan kiireisestä tilanteesta, esimerkiksi huutokaupasta lyhyellä maksuajalla, rahoitusmahdollisuus kannattaa selvittää jo ennen tarjouksen jättämistä eikä vasta kaupanteon jälkeen.
Yhteenveto
Lisälaitteen rahoittaminen noudattaa samoja periaatteita kuin koneen rahoittaminen: ratkaisevaa on laitteen vakuusarvo ja tunnistettavuus, riippumatta siitä, ostetaanko laite yksin vai osana isompaa konekauppaa. Sekä leasing että osamaksu toimivat, ja sopimuskauden pituus sovitaan aina tapauskohtaisesti.
Käytetyn laitteen voi rahoittaa, kunhan sen tausta on selvitettävissä, ja hankinta-ajankohta ratkaisee usein sen, kannattaako laite niputtaa koneen sopimukseen vai hakea sille oma rahoitus. Pienimpien ja nopeasti kuluvien varusteiden kohdalla suora käteisosto on usein järkevin ratkaisu.
Jos mietit lisälaitteen hankintaa etkä ole varma, miten sen rahoitus kannattaisi järjestää, kannattaa jutella asiasta suoraan. Aari Rahoituksessa käydään tilanne läpi henkilökohtaisesti ja kilpailutetaan rahoitus usealta rahoittajalta puolestasi. Jätä yhteydenottopyyntö, niin käydään hankintasi yhdessä läpi.
Usein kysytyt kysymykset
Voiko pelkän lisälaitteen rahoittaa ilman peruskonetta?
Kyllä. Ratkaisevaa on laitteen oma vakuusarvo ja tunnistettavuus, riippumatta siitä, rahoitetaanko samalla myös peruskone. Hyvin halvat tai nopeasti kuluvat lisälaitteet ovat kuitenkin oma tapauksensa: niiden jälleenmyyntiarvo laskee niin nopeasti, että ne jäävät yleensä rahoituksen ulkopuolelle.
Kannattaako lisälaitteet rahoittaa samassa sopimuksessa koneen kanssa?
Usein kyllä, jos kone ja laite hankitaan samaan aikaan: yksi sopimus on hallinnollisesti yksinkertaisempi. Jos peruskoneen sopimus on jo kesken eri ehdoilla tai kone on kokonaan omistuksessa ilman rahoitusta, lisälaitteelle on selkeämpää hakea oma sopimus.
Mitä vaatimuksia rahoitettavalle lisälaitteelle on?
Laitteella on oltava riittävä vakuusarvo ja yksilöivät tunnistetiedot, tyypillisesti valmistajan sarjanumero. Näitä vaatimuksia ei aina täytä itse rakennettu tai voimakkaasti muunneltu laite, jolle ei löydy alkuperäistä valmistetietoa: tällöin rahoittaminen on huomattavasti vaikeampaa.
Voiko käytetyn lisälaitteen rahoittaa?
Kyllä, jos laitteen alkuperä ja kunto voidaan selvittää, esimerkiksi dealerilta tai toiselta yrittäjältä ostettuna. Rahoituspäätös voi kuitenkin olla kielteinen, jos laitteen käyttöhistoriaa ei pystytä luotettavasti todentamaan.
Sopiiko leasing vai osamaksu paremmin lisälaitteelle?
Molemmat toimivat. Osamaksu sopii usein pienemmille ja edullisemmille laitteille, koska omistus siirtyy heti eikä jäännösarvoa tarvitse miettiä. Lyhytikäiset kulutusosat, kuten kauhan piikit tai terät, jäävät yleensä kokonaan rahoituksen ulkopuolelle, ja ne hankitaan suoraan käyttötarvikkeina.
Kelpaako lisälaite yksinään koko rahoituksen vakuudeksi?
Yleensä kyllä, jos laitteen vakuusarvo on riittävä suhteessa haettuun summaan. Hyvin erikoistuneiden tai harvinaisten laitteiden kohdalla jälleenmyyntiarvon arviointi on vaikeampaa, jolloin rahoittaja voi harkita lisävakuutta.
Miten lisälaitteen rahoitushakemus etenee käytännössä?
Hakemus etenee samalla tavalla kuin koneen rahoituksessa: yhteydenotto, tilanteen läpikäynti, luottohakemus, päätös ja yhdessä läpikäytävä rahoituslaskelma. Kiireisissä hankinnoissa, esimerkiksi huutokaupasta lyhyellä maksuajalla ostettavassa laitteessa, rahoitusmahdollisuus kannattaa selvittää jo ennen tarjouksen jättämistä.